Las salidas de los ETF acaparan titulares, pero las ballenas cuentan otra historia de Ethereum
Los flujos de los ETF copan las noticias, pero los datos on-chain de las ballenas de esta semana reflejan una entrada neta. Por qué los movimientos reales de ETH no salen en los titulares.
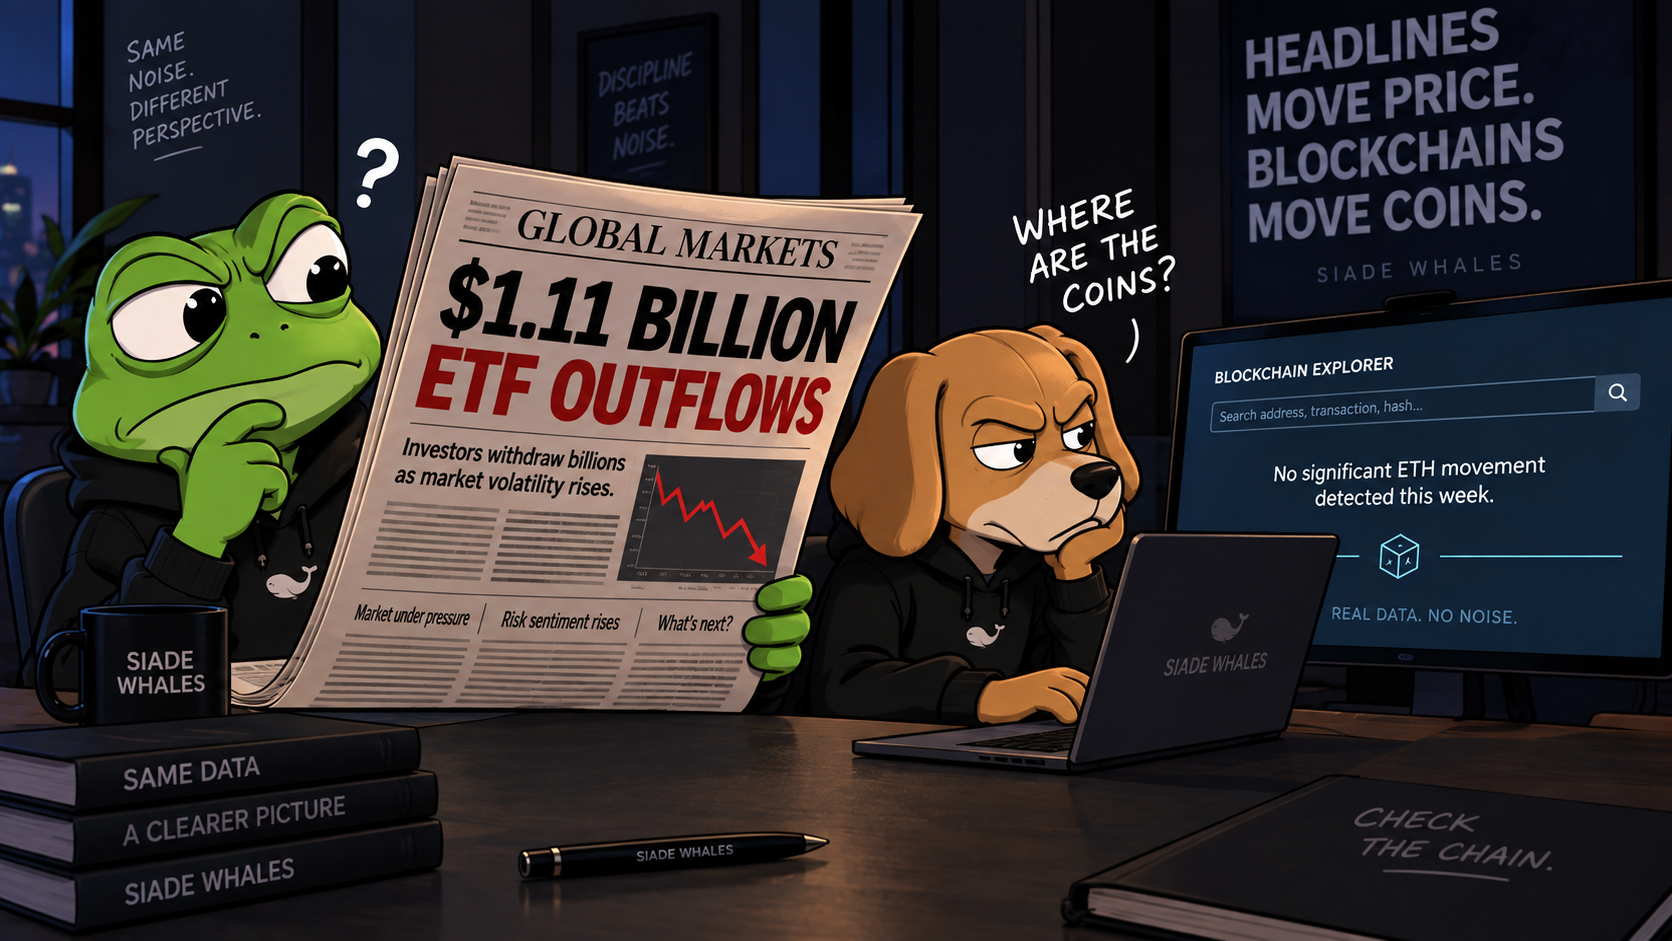
Las salidas de los ETF marcan el ánimo, pero no mueven tu cartera
Las salidas de los ETF acaparan titulares. Las pérdidas se cuentan en miles de millones, los reembolsos suenan a fin del mundo y todo el mundo en X comparte el mismo gráfico. Parece urgente. Si haces caso a lo que se ha publicado esta semana, 1.110 millones de dólares salieron de los ETF de Bitcoin y Ethereum, y lo que se da a entender es que cada salida de un fondo es una huida directa de la cadena.
No es lo que muestra la cadena.
Esta semana, los flujos on-chain de las ballenas no dan un resultado definido. No es un consejo de inversión. Son los datos: ninguna postura de las ballenas, ningún flujo neto de ETH registrado, ninguna cifra que puedas buscar en Etherscan y que cuente la historia que quieren contar los titulares sobre los ETF. A la cifra le da igual quién vendió qué participación de un ETF, o si un reembolso implica que salieron monedas del almacenamiento en frío.
Si los reembolsos estuvieran moviendo monedas reales dentro o fuera del protocolo a gran escala, aquí es donde se vería. En cambio, el registro on-chain no muestra nada: ni entradas sostenidas ni salidas, ni acumulación ni ventas en masa. Los datos públicos dicen cero. Las noticias dicen miles de millones.
Cómo se verían los reembolsos de los ETF si de verdad importaran
Si las salidas de los ETF supusieran que se está moviendo ETH real, por ejemplo reembolsos de grandes fondos que tuvieran de verdad cantidades importantes de monedas, lo lógico sería ver en la cadena al menos una de estas dos cosas.
La primera, transacciones salientes desde direcciones conocidas de ETF o de custodios, en volúmenes de decenas de miles de ETH o, como mínimo, algo más que calderilla. Dejarían huella: picos de salidas, retiradas del almacenamiento en frío, cambios en los saldos de las carteras que coincidieran con el periodo de las salidas de los titulares.
La segunda, un aumento paralelo de los depósitos en exchanges, si los reembolsos terminan en monedas vendidas. Verías esas monedas ir a alguna parte.
No pasó ni una cosa ni la otra, o se habría visto en los flujos públicos.
Por qué los datos de los ETF y los titulares son difíciles de verificar
Un ETF de Ethereum no es una cartera de Ethereum. Cuando lees «1.000 millones de dólares en salidas», la cifra se mide a nivel del fondo: salió dinero del ETF, que puede haber vendido parte o todo su ETH (si es que era un ETF con el activo real y no un producto sintético). No hay ningún oráculo que conecte un reembolso con el saldo de una dirección, ni ninguna obligación de que un custodio muestre qué retiradas corresponden a qué titular.
Los reembolsos de un ETF pueden tardar días en liquidarse. Algunos deshacen participaciones a cambio de dinero fiat, no de monedas. Otros mueven monedas entre custodios sin pasar nunca por una liquidación que la cadena pueda ver. Hay productos que usan swaps en lugar de monedas físicas, y no existe un punto de divulgación común en el sector que te diga qué ETH salió de direcciones reales y cuál se quedó quieto. Casi todo el proceso lo casan intermediarios fuera de la cadena. Lo máximo que puedes hacer son deducciones parciales a partir de los exploradores de bloques y de un conjunto incompleto de carteras etiquetadas.
A partir de las salidas de los ETF no puedes demostrar que haya salido ETH de Ethereum, que se haya vendido ni siquiera que se haya movido, salvo que mires la cadena. Los únicos hechos que puedes comprobar son los que registra la cadena. Cada gran movimiento de ETH tiene una transacción visible, con origen y destino, y cualquier charla sobre el «impacto en el mercado» es fantasía si no puedes vincularla a una salida real, no a un reembolso en fiat de un titular.
Si los flujos de los ETF fueran reales, dejarían rastro. El rastro on-chain de esta semana está en blanco.
Que se mueva el precio no es que se muevan las monedas, y no toda cobertura se ve
Cuando salen 1.110 millones de dólares de los ETF en una semana de volatilidad disparada, arranca el ciclo de las redes sociales: los grandes fondos están vendiendo, el riesgo es alto, ETH es vulnerable. Los gráficos se mueven. Eso no significa que se movieran las monedas. La mayoría de las veces, la volatilidad del precio refleja posiciones apalancadas, operaciones en el mercado secundario y coberturas, y nada de eso necesita una transacción real en la cadena.
Operar con una participación de un ETF no es mover una moneda. Un reembolso puede que tampoco lo sea. Puedes ver una venta en papel, no en custodia. Puedes ver reembolsos sintéticos, que se compensan en fiat y no en cripto. Si las salidas de los ETF importaran para las monedas, el registro de las monedas lo mostraría. Esta semana ninguna ballena se movió, al menos no de una forma que nadie pudiera medir y publicar.
La idea de que «salida de los ETF = bajista para ETH» es especulación mientras no coincida con los flujos on-chain. A día de hoy, nada confirma esa historia.
Si me equivocara, la cadena lo mostraría; esto es lo que esperaría ver
Si me equivoco, es decir, si las salidas de los ETF supusieran que sale Ethereum real de la red en un volumen significativo, los datos públicos deberían mostrar algo así:
- Un aumento notable de las salidas netas de ETH desde carteras de custodia durante el periodo de reembolsos, con una o más transacciones atribuibles a custodios de ETF.
- Un repunte del volumen de transferencias que coincidiera en tiempo y cantidad con los reembolsos publicados por los ETF.
- Un grupo identificable de carteras receptoras (probablemente vinculadas a exchanges o tesorerías) recibiendo esas entradas en ese margen de tiempo.
- Un movimiento neto en Etherscan que, como mínimo, reflejara el volumen anunciado por los ETF.
No me invento cómo sería. Es la huella habitual cuando las ballenas rotan o distribuyen: transacciones grandes, agrupadas, concentradas en pocos saltos, con datos on-chain que cuadran a escala con los titulares. La ausencia de esas huellas es justo la cuestión: no hay prueba de una salida masiva, solo noticias de reembolsos de participaciones de ETF.
Si afirmas que los fondos vendieron ETH de verdad, ¿dónde están las monedas?
Las demás cifras de la semana: ruido disfrazado de señal
Hackeos de puentes, bots de MEV, salidas de ETF, alertas de ballenas: casi todas las semanas se amontonan juntos. El mayor exploit de los titulares: un fallo en un puente DeFi que creó 46.000 millones de dólares en tokens falsos de BTC a partir de unos pocos bits de bitcoin real. ¿La pérdida preliminar comunicada? 9,97 BTC, de los que después se recuperaron 15 BTC. Es una cifra insignificante frente al titular escandaloso de «se acuñó 2.000 veces la oferta», y tiene poco que ver con Ethereum, con los ETF o con los flujos reales de monedas.
Quien leyera titulares esta semana vería dos cifras una junto a otra: miles de millones perdidos en los ETF y miles de millones impresos por un atacante. En los dos casos, la cifra que mueve los mercados no tiene nada que ver con el movimiento que se puede verificar de verdad.
La distancia entre el ruido de la superficie (la cifra del titular) y lo que se puede demostrar (la cifra de la liquidación pública) es la historia de casi todas las semanas.
Qué te diría un flujo real de ballenas
Una alerta real de ballenas, con una postura y con una cifra, sería explícita:
- 5.000 ETH pasan del almacenamiento en frío a un exchange.
- 10.000 ETH se barren de una multifirma a otra.
- Las posiciones on-chain rotan de una cesta a stETH o algo parecido.
Vendría con un hash. Tendría fecha y hora y sería visible en público, verificable en Etherscan. Se discutiría si significa distribución o un simple reajuste, pero nadie podría falsear el hecho del movimiento.
Puedes ignorar la mayoría de las noticias, pero no puedes ignorar una huella on-chain.
Esta semana, el registro de las ballenas está en blanco. Cuando las ballenas se muevan de verdad, no será una cifra de salidas de un ETF: será una transacción real, visible para cualquiera que la compruebe. Eso es lo que importa. Si no hay huella, no hay movimiento.
La objeción más fuerte: la actividad de los ETF aparecerá con retraso
La objeción principal es esta: los reembolsos de los ETF funcionan con retraso. Podrías decir toda la semana que las monedas aún no se han movido, pero los custodios quizá sigan deshaciendo posiciones en sus libros. El flujo on-chain aparecería en el siguiente periodo, no en el mismo ciclo de noticias.
El argumento no es falso. Las salidas reales pueden llegar días después de los titulares, a veces más, según los calendarios de liquidación, el procesamiento por lotes y la mecánica de cada fondo. Puede que aún no hayamos visto la prueba.
Pero la respuesta es esta: si el titular del ETF es «salen 1.110 millones de dólares», el movimiento importante tiene que acabar apareciendo como movimiento real de monedas, y la escala no se puede esconder. Si al cabo de varios días no ha aparecido, sin grandes saltos, sin transacciones de millones de ETH, sin carteras de custodia vaciándose, lo más probable es que esas salidas no estuvieran respaldadas por monedas, no se liquidaran en ETH o se compensaran internamente.
Y, sobre todo, los mercados se mueven con la historia que cuentan los titulares. Si el precio ya se ha hundido y las salidas decisivas no han llegado a la cadena, el relato va días por delante de la cadena. Si mueves tus monedas porque te lo dicen las noticias, te estás adelantando a una historia cuya realidad no puedes comprobar.
Dicho de otro modo: aunque parte de la actividad de los ETF aparezca más tarde, su fuerza como causa directa es menor de lo que da a entender el relato.
El mecanismo: qué pasa de verdad cuando un ETF reembolsa
Separar las noticias de la cadena en los flujos de los ETF exige entender cómo funcionan los reembolsos. Paso a paso:
- Un inversor vende participaciones del ETF.
- El fondo puede reembolsar esas participaciones directamente, si su estructura lo permite.
- El reembolso puede liquidarse en efectivo (fiat) o en especie (ETH).
- Si es en efectivo, el fondo puede compensarlo con reservas, con entradas nuevas o, al final, vendiendo ETH real. Pero esa venta puede hacerse con swaps OTC, con creadores de mercado asociados o incluso con contratos en papel, no siempre en la cadena.
- Si el reembolso se liquida en ETH, las monedas salen. Este es el escenario que dejaría huella.
- La cartera receptora, si es pública, registra una entrada lo bastante grande como para cuadrar con el reembolso.
Solo los dos últimos pasos exigen un movimiento on-chain. En la mayoría de los casos, y sin duda esta semana, no hay señales de que ese paso se diera.
Algunos reembolsos se compensan sin que salgan nunca monedas reales: estructuras sintéticas, productos solo en papel, swaps y operaciones cruzadas; todo eso puede dar la impresión de movimiento en el ETF mientras la custodia sigue quieta.
Si quieres saber si los reembolsos importan, busca las transferencias salientes reales, no solo las cifras publicadas.
Los titulares mueven el precio. Las blockchains mueven las monedas.
Este es el cambio de enfoque que quiero dejar claro: que se mueva el precio no es que se muevan las monedas. Pueden salir miles de millones de dólares de productos en papel sin que se toque una sola clave privada. El registro de la blockchain es el único que no se puede reescribir ni maquillar.
Cada salida de los ETF de esta semana es ruido salvo que cuadre con una salida real de monedas. El único movimiento que importa a largo plazo es el que puedes contrastar: on-chain, en público, sin necesidad de titulares. Todo lo demás es, de una forma u otra, teatro.
El índice de miedo y codicia no ve lo importante
El Fear & Greed está en 71: codicia. Muchos traders lo toman como prueba del sentimiento, del impulso o del riesgo futuro. Es una reacción al precio. Pero el precio y el movimiento de las monedas no se miden con la misma vara. En el registro de las monedas, los ETF no mostraron una presión vendedora real. El Fear & Greed te habla de la postura de los traders, no de la custodia.
Si actúas solo por el índice, sin comprobar dónde están las monedas, estás reaccionando a un estado de ánimo.
Qué importa esta semana y qué no
No hay nada urgente que hacer, salvo que administres un puente o trabajes directamente en una mesa de reembolsos. El registro on-chain está quieto, no en pánico. Si te importa el registro, comprueba tú mismo los flujos on-chain.
Uso Siade Whales porque no me fío de que los titulares me enseñen lo que le está pasando a mi cartera. La herramienta lee la cadena, no el comunicado de prensa.
https://siadewhales.com
Lo único que me hará moverme es esto: digan lo que digan los titulares de los ETF la semana que viene, compruébalo on-chain antes de creerlo. El precio es lo que dice la multitud; el movimiento es lo que muestra la cadena. Todo lo demás es ruido.